Im Performance Marketing gibt es für beinahe alles eine Kennzahl:
Für Klicks, Impressionen, Conversions, Kundenakquisitionskosten und natürlich den im Werbemanager gemessenen Pixel-Umsatz.
Und wenn eine Kennzahl nicht mehr ausreicht, bekommt sie einen neuen Namen, eine englische Abkürzung oder einen zusätzlichen Faktor.
Das Marketing feiert im Werbemanager einen Brutto-ROAS von 500 %, während das Controlling am Monatsende die Hände über dem Kopf zusammenschlägt, weil nach Retouren kein Gewinn übrig bleibt.
Eventuell sogar ein hoher Verlust entstanden ist?
Warum?
Weil Steuerung und Controlling zwei völlig verschiedene Paar Schuhe sind.
Denn Umsatz ist nicht Gewinn.
Diese Erkenntnis ist weder neu noch besonders kompliziert.
Trotzdem scheint sie im Performance Marketing gelegentlich hinter beeindruckenden Prozentwerten und bunten Dashboards zu verschwinden.
Mit dem POAS, dem Profit on Ad Spend, wird genau diese Lücke adressiert.
Statt den Umsatz werden Profit beziehungsweise zurechenbare Erträge ins Verhältnis zu den Werbeausgaben gesetzt.
Das ist grundsätzlich sinnvoll.
Doch auch hier gilt:
Eine neue Abkürzung ersetzt keine saubere betriebswirtschaftliche Berechnung.
Schauen wir uns deshalb an, wie sich Werbekampagnen wirtschaftlich bewerten lassen, warum ROAS und KUR allein nicht ausreichen und weshalb wir für eine neue Kennzahl zunächst einmal definieren müssen, was wir eigentlich messen wollen.
ROAS im Performance Marketing: Wenn der Pixel-Umsatz täuscht
Der Return on Advertising Spend, kurz ROAS, setzt den einer Werbemaßnahme zugerechneten Umsatz ins Verhältnis zu den dafür aufgewendeten Werbekosten.
Formel:
ROAS = zurechenbarer Umsatz ÷ Werbekosten
Ein Unternehmen investiert beispielsweise 1.000 Euro in eine Werbekampagne und erzielt damit einen zugerechneten Umsatz von 10.000 Euro.
Der ROAS beträgt 10 beziehungsweise 1.000 Prozent.
Auf den ersten Blick sieht das hervorragend aus.
Jeder Euro Werbeausgaben hat zehn Euro Umsatz hervorgebracht.
Und im Dashboard sieht der Pixel-Umsatz natürlich genau so spektakulär aus, wie in einer Powerpoint-Präsentation oder auf einem Video bei Social-Media.
Nur:
- Was wurde verkauft?
- Wie hoch war die Handelsspanne?
- Welche Kosten sind durch die Bestellungen entstanden?
- Wie viele Bestellungen wurden retourniert oder storniert?
Der ROAS beantwortet diese Fragen nicht.
Er betrachtet Umsatz und Werbeausgaben, nicht den vollständigen wirtschaftlichen Beitrag der Kampagne.
Ein Produkt mit einer hohen Handelsspanne kann bei demselben ROAS wirtschaftlich deutlich attraktiver sein als ein Produkt, bei dem vom Umsatz nur ein kleiner Teil übrig bleibt.
Das ist keine Schwäche der Mathematik.
Es ist eine Grenze der Kennzahl.
ROAS brutto oder netto? Warum schon die Ausgangswerte oft falsch sind
Wer Kampagnen wirtschaftlich bewerten möchte, sollte zunächst sicherstellen, dass die verwendeten Zahlen vergleichbar sind.
Gerade bei Umsatzangaben ist die Unterscheidung zwischen Brutto- und Nettowerten relevant.
Bruttoumsätze enthalten die Umsatzsteuer, Nettoumsätze nicht.
Auch bei den Werbekosten muss geklärt werden, ob mit oder ohne Umsatzsteuer gerechnet wird.
Für ein vorsteuerabzugsberechtigtes Unternehmen sind die wirtschaftlichen Kosten einer Werbeleistung normalerweise nicht einfach mit dem Bruttorechnungsbetrag gleichzusetzen.
Ein Beispiel verdeutlicht das Problem:
Ein Shop erzielt 11.900 Euro Bruttoumsatz bei einem Umsatzsteuersatz von 19 Prozent.
Das entspricht 10.000 Euro Nettoumsatz.
Werden 1.000 Euro netto als Werbekosten angesetzt, beträgt der ROAS auf Basis des Nettoumsatzes 10 beziehungsweise 1.000 Prozent.
Würde man dagegen den Bruttoumsatz durch die Nettowerbekosten teilen, ergäbe sich ein ROAS von 11,9 beziehungsweise 1.190 Prozent.
Die Kampagne ist dadurch nicht erfolgreicher geworden.
Es wurde lediglich die Berechnungsgrundlage verändert.
Deshalb sollte ein Unternehmen nicht nur den ausgewiesenen ROAS betrachten, sondern auch wissen, welche Umsatz- und Kostenwerte dahinterstehen.
Brutto und netto müssen konsistent behandelt werden.
Außerdem sollte dokumentiert sein, welche Bestellungen der Kampagne zugerechnet werden und nach welchem Attributionsmodell das geschieht.
Warum sich die Steuerung und das Controlling hier bereits unterscheiden
1. Steuerungsebene (Marketing)
- Klassischer ROAS:
Marketing-Manager nutzen den Brutto-ROAS für die Live-Optimierung im Werbemanager.
Da Pixel-Daten sofort verfügbar sind, lassen sich Kampagnen schnell hoch- oder runterfahren.
Das Problem: Der Algorithmus optimiert auf den reinen Kauf, nicht darauf, ob der Kunde die Ware behält. - Netto-ROAS:
Kampagnen werden anhand des tatsächlich verbleibenden Umsatzes gesteuert.
Das verhindert, dass Werbebudget in Produkte fließt, die zwar oft gekauft, aber zu 70 % wieder zurückgeschickt werden (z. B. bei bestimmten Kleidergrößen oder Modeartikeln).
2. Controllingebene (Finanzen)
- Klassischer ROAS:
Täuscht oft eine falsche Sicherheit vor.
Ein Brutto-ROAS von 5:1 sieht hervorragend aus.
Liegt die Retourenquote jedoch bei 60 %, schrumpft der reale ROAS massiv zusammen, und die Kampagne arbeitet unter Berücksichtigung von Versand- und Logistikkosten oft im Minus. - Netto-ROAS:
Ist die verlässlichere Kennzahl für das Controlling.
Er dockt direkt an den POAS (Profit on Ad Spend) an.
Das Controlling nutzt diese Kennzahl, um den realen Breakeven-ROAS festzulegen, ab dem ein Produkt oder eine Kategorie wirklich Gewinn abwirft.
POAS: Die nächste Abkürzung für eine alte Erkenntnis?
Der Profit on Ad Spend, kurz POAS, setzt den zurechenbaren Profit einer Kampagne ins Verhältnis zu den Werbeausgaben.
Formel:
POAS = Deckungsbeitrag vor Werbung ÷ Werbekosten
Das ist ein wichtiger Schritt, denn damit rückt die wirtschaftliche Bewertung näher an das heran, was ein Unternehmen tatsächlich interessiert.
Doch was bedeutet Profit?
Hier liegt der entscheidende Punkt.
- Wird lediglich der Umsatz abzüglich des Wareneinsatzes betrachtet?
- Werden Versandkosten, Zahlungsgebühren, Retouren und weitere variable Kosten berücksichtigt?
- Oder werden auch die Werbekosten bereits vom Ergebnis abgezogen?
Je nachdem, welche Definition verwendet wird, kann dieselbe Kampagne einen anderen POAS ausweisen.
Deshalb ist es nicht ausreichend, einfach eine neue Kennzahl einzuführen.
Entscheidend ist, welche Bestandteile in ihre Berechnung eingehen.
Ein Profitwert vor Abzug der Werbekosten beantwortet eine andere Frage als ein Ergebnis, bei dem die Werbekosten bereits abgezogen wurden.
Wer beide Varianten miteinander vergleicht, ohne die Definition zu kennen, vergleicht möglicherweise Äpfel mit Birnen.
Der POAS macht auf ein wichtiges Problem aufmerksam:
Umsatz allein reicht für die wirtschaftliche Bewertung nicht aus.
Die zugrunde liegende betriebswirtschaftliche Erkenntnis ist allerdings älter als die Abkürzung.
Ein Rechenbeispiel: Zwei Kampagnen, derselbe ROAS, anderer Gewinn
Nehmen wir zwei Werbekampagnen, die jeweils 1.000 Euro kosten und 10.000 Euro Nettoumsatz erzielen.
| Kennzahl | Kampagne A | Kampagne B |
|---|---|---|
| Nettoumsatz | 10.000 € | 10.000 € |
| Werbekosten | 1.000 € | 1.000 € |
| ROAS | 1.000 % | 1.000 % |
| Wareneinsatz | 7.000 € | 5.000 € |
| Sonstige variable Kosten | 1.000 € | 1.000 € |
| Deckungsbeitrag vor Werbung | 2.000 € | 4.000 € |
| Ergebnis nach Werbung | 1.000 € | 3.000 € |
Beide Kampagnen weisen denselben ROAS auf.
Trotzdem bleibt bei Kampagne B nach den hier berücksichtigten Kosten dreimal so viel übrig wie bei Kampagne A.
Das Beispiel zeigt, weshalb es nicht genügt, Kampagnen allein anhand des Umsatzes oder des ROAS zu beurteilen.
Dabei ist zu beachten, dass das ausgewiesene Ergebnis noch kein vollständiger Unternehmensgewinn ist.
Fixkosten wie Personal, Miete und weitere Gemeinkosten sind hier nicht berücksichtigt.
Es handelt sich um das Ergebnis nach den dargestellten variablen Kosten und den Werbeausgaben.
Genau diese Transparenz ist wichtig, wenn Kennzahlen für Entscheidungen verwendet werden sollen.
KUR (Kosten-Umsatz-Relation): Wie viel Umsatz kostet mich die Werbung?
Eine weitere bekannte Kennzahl im E-Commerce ist die Kosten-Umsatz-Relation, kurz KUR.
Sie setzt die Werbekosten ins Verhältnis zum erzielten Umsatz.
Formel:
KUR = Werbekosten ÷ zurechenbarer Umsatz × 100
Bei 1.000 Euro Werbekosten und 10.000 Euro Nettoumsatz beträgt die KUR 10 Prozent.
Die Werbeausgaben entsprechen also zehn Prozent des zurechenbaren Umsatzes.
Die KUR eignet sich durchaus dazu, die Entwicklung von Werbekosten im Verhältnis zum Umsatz zu beobachten.
Allerdings gilt auch hier:
Umsatz ist noch kein wirtschaftlicher Erfolg.
Wenn ein Unternehmen Produkte mit sehr unterschiedlichen Handelsspannen verkauft, kann dieselbe KUR zu völlig unterschiedlichen Ergebnissen führen.
Eine KUR von zehn Prozent ist bei einer hohen Handelsspanne anders zu bewerten als bei einer sehr niedrigen.
Die Kennzahl liefert eine wichtige Information.
Sie ersetzt aber keine Betrachtung der Kosten und Erträge.
Warum die isolierte Verwendung der KUR gefährlich ist
Die klassische Kosten-Umsatz-Relation beantwortet eine klare Frage:
Welchen Anteil des Umsatzes beanspruchen die Werbekosten?
Das ist als Kennzahl völlig legitim.
Wie ich in meinem Buch Die Illusionen im E-Commerce bereits beschrieben habe, ist der Anteil der Marketing- und Werbekosten am Umsatz zwischen 2015 und 2025 von etwa 10 % auf 14 % gestiegen.
Unternehmen mit einer aggressiven Wachstumsstrategie, darunter auch Anbieter aus China, investieren teilweise bis zu 20 % ihres Umsatzes in Marketing und Werbung.
Was das konkret bedeutet, zeigt ein einfaches Beispiel:
Bei einem Jahresumsatz von 1.000.000 € (was im E-Commerce keineswegs außergewöhnlich viel ist) können bereits 140.000 € allein für Marketing und Werbung anfallen.
Bei einer besonders aggressiven Wachstumsstrategie sind es sogar bis zu 200.000 €.
Diese Beträge müssen erst einmal erwirtschaftet werden.
Denn Werbung ist kein Selbstzweck, sondern soll Sichtbarkeit schaffen, Kunden erreichen und Verkäufe generieren.
Wer im heutigen E-Commerce wettbewerbsfähig bleiben möchte, muss diese Kosten bei seiner Kalkulation berücksichtigen.
Problematisch wird es, wenn daraus ohne Berücksichtigung der Ertragslage eine pauschale Aussage über den wirtschaftlichen Erfolg abgeleitet wird.
Ein Beispiel:
- Shop A erzielt 10.000 Euro Umsatz bei 20 % Deckungsbeitragsquote.
- Shop B erzielt 10.000 Euro Umsatz bei 50 % Deckungsbeitragsquote.
- Beide investieren 1.000 Euro in Werbung.
Beide haben eine KUR von 10 %.
Trotzdem bleiben vor weiteren Kosten bei Shop A nur 1.000 Euro Deckungsbeitrag und bei Shop B 4.000 Euro Deckungsbeitrag übrig, wenn wir die jeweiligen Deckungsbeiträge vor Werbung mit 2.000 beziehungsweise 5.000 Euro ansetzen.
Die gleiche KUR sagt also nicht aus, dass beide Shops die gleiche wirtschaftliche Situation haben.
Aber in Relation wirkt der Pixel-Umsatz eventuell doch gleich etwas mehr?
Für die Budgetsteuerung ist nicht allein entscheidend, wie viel Umsatz eine Werbemaßnahme erzeugt, sondern welcher Ertrag zur Deckung der Werbekosten und der übrigen betrieblichen Kosten zur Verfügung steht.
Eine Kennzahl kann rechnerisch korrekt sein und trotzdem zu einer wirtschaftlich falschen Entscheidung verleiten.
Die Werbegewinnquote (WGQ): Eine eigene Kennzahl mit klarer Definition
Wenn wir schon eine weitere Kennzahl in die Welt des Performance Marketings einführen, sollte sie wenigstens eine konkrete wirtschaftliche Frage beantworten.
ROAS und KUR setzen Werbeausgaben und Umsatz zueinander ins Verhältnis.
Der POAS rückt den Profit in den Mittelpunkt.
Doch auch hier muss zunächst geklärt werden, welche Kosten bei der Berechnung des Profit berücksichtigt werden.
Ich möchte deshalb eine Kennzahl betrachten, die den verbleibenden Ertrag nach den berücksichtigten Kosten ins Verhältnis zum ursprünglichen Ertrag setzt:
die Werbegewinnquote, kurz WGQ.
Die WGQ ist eine in diesem Beitrag neu definierte Kennzahl und keine etablierte Branchenkennzahl.
Sie soll zeigen, welcher Anteil des Ertrags nach Abzug der Werbekosten und weiterer berücksichtigter Kosten übrig bleibt.
Die Formel:
WGQ = (Ertrag vor Kosten − Gesamtkosten) ÷ Ertrag vor Kosten × 100
Der Ertrag vor Kosten ergibt sich aus dem Nettoumsatz nach Retouren und der darauf angewendeten Handelsspanne.
Zu den Gesamtkosten zählen die Werbekosten sowie weitere berücksichtigte variable Kosten.
Dazu gehören beispielsweise Verpackung, Versand und Zahlungsabwicklung.
Zusätzliche Kosten, die durch Retouren entstehen, werden ebenfalls berücksichtigt, sofern sie nicht bereits in anderen Kostenpositionen enthalten sind.
Entscheidend ist die unterschiedliche Behandlung von Umsatz und Kosten:
Während der Umsatz retournierter Bestellungen nicht mehr zum verbleibenden Nettoumsatz zählt, bleiben die bereits entstandenen Werbe- und Versandkosten bestehen.
Schließlich wurden die Bestellungen beworben und die Pakete verschickt. Kommen Waren zurück, können weitere Kosten entstehen.
Diese Kosten verschwinden nicht dadurch, dass eine Bestellung retourniert wird.
Ein Rechenbeispiel zur WGQ:
Ein Shop erzielt nach Retouren einen Nettoumsatz von 36.181 Euro.
Bei einer angenommenen Handelsspanne von 25 Prozent ergibt sich daraus ein Ertrag vor Kosten von 9.045,25 Euro.
Betragen die berücksichtigten Werbe-, variablen und zusätzlichen Retourenkosten insgesamt 15.677,70 Euro, verbleibt ein negatives Ergebnis von 6.632,45 Euro.
Die WGQ beträgt in diesem Beispiel rund −73,3 Prozent.
Das bedeutet:
Die berücksichtigten Kosten übersteigen den Ertrag vor Kosten um 73,3 Prozent dieses Ertrags.
- Eine positive WGQ zeigt entsprechend, welcher Anteil des Ertrags nach den berücksichtigten Kosten übrig bleibt.
- Eine negative WGQ macht sichtbar, dass die betrachteten Kosten den verfügbaren Ertrag übersteigen.
Dabei ist wichtig:
Die WGQ ist keine vollständige Unternehmensgewinnquote, sofern Fixkosten und weitere Aufwendungen nicht berücksichtigt werden.
Sie belegt außerdem nicht, dass eine einzelne Werbekampagne das berechnete Ergebnis allein verursacht hat.
Die Berechnung beschreibt vielmehr die Wirtschaftlichkeit des betrachteten Geschäfts unter den zugrunde gelegten Annahmen.
Natürlich lässt sich ein solches Ergebnis auch mit anderen betriebswirtschaftlichen Größen darstellen.
Die WGQ ist kein Beweis dafür, dass wir eine weitere Abkürzung benötigen.
Sie ist vielmehr ein Beispiel dafür, wie eine Kennzahl aussehen kann, wenn ihre Berechnungsgrundlage transparent ist und sie eine konkrete Frage beantwortet.
Denn am Ende geht es nicht darum, wer die neueste Abkürzung kennt oder die größte Zahl im Dashboard vorweisen kann.
Es geht darum, welcher Ertrag nach Retouren, Werbeausgaben und weiteren variablen Kosten tatsächlich verbleibt.
Marketingbudget steuern statt Kennzahlen sammeln und Pixel-Umsatz zu beobachten
Die eigentliche Herausforderung im Performance Marketing besteht nicht darin, möglichst viele Kennzahlen zu ermitteln.
Sie besteht darin, aus den vorhandenen Daten die richtigen Entscheidungen abzuleiten.
Ein hoher ROAS kann ein guter Ausgangspunkt sein.
Er sollte aber nicht automatisch dazu führen, dass das Budget einer Kampagne erhöht wird.
Zuvor muss geprüft werden, welchen wirtschaftlichen Beitrag die erzielten Verkäufe leisten.
Dazu gehören unter anderem:
- die Handelsspanne der beworbenen Produkte,
- der Wareneinsatz und weitere variable Kosten,
- Retouren und Stornierungen,
- die tatsächlich angefallenen Werbekosten,
- die Zuordnung von Umsatz zu einzelnen Kampagnen,
- und die Frage, ob zusätzliche Werbeausgaben tatsächlich zusätzliche Verkäufe erzeugen.
Auch ein positiver Beitrag nach Werbekosten bedeutet nicht automatisch, dass eine Kampagne unbegrenzt skaliert werden kann.
Mit steigenden Budgets können sich Klickpreise, Conversion Rates und die Zusammensetzung der erreichten Zielgruppe verändern.
Darüber hinaus sollte ein Unternehmen berücksichtigen, dass nicht jeder Verkauf, der einer Werbekampagne zugerechnet wird, ohne diese Kampagne ausgeblieben wäre.
Für eine belastbare Bewertung kann deshalb auch die Frage relevant sein, welcher zusätzliche Umsatz oder Deckungsbeitrag tatsächlich durch die Werbemaßnahme entstanden ist.
Das zeigt:
Gute Steuerung beginnt nicht mit einer möglichst beeindruckenden KPI.
Sie beginnt mit einer betriebswirtschaftlich sinnvollen Fragestellung.
Was zählt, ist das Ergebnis
ROAS, KUR, POAS und meine WGQ können wertvolle Informationen liefern.
Sie beantworten jedoch unterschiedliche Fragen und hängen davon ab, wie ihre Berechnungsgrundlagen definiert sind.
- Der ROAS betrachtet den Umsatz im Verhältnis zu den Werbeausgaben.
- Die KUR zeigt den Anteil der Werbekosten am Umsatz.
- Der POAS rückt den Profit in den Mittelpunkt, wobei die Definition dieses Profits entscheidend ist.
Die hier vorgestellte Werbegewinnquote ergänzt diese Betrachtung um eine klar definierte Ergebnisgröße nach den berücksichtigten Kosten und Werbeausgaben.
Sie ist kein neuer betriebswirtschaftlicher Durchbruch, sondern ein Beispiel dafür, wie sich Kennzahlen nachvollziehbar gestalten lassen.
Denn am Ende geht es nicht darum, wer die neueste Abkürzung kennt oder den größten Pixel-Umsatz im Dashboard vorweisen kann.
Es geht darum, ob das Marketing einen wirtschaftlichen Beitrag zum Unternehmenserfolg leistet.
Und dafür muss man manchmal weniger neue Kennzahlen erfinden und die vorhandenen einfach richtig verstehen.
Klingt wie:
Habe fertig!
Oder?
Nein.
Der Beitrag entsteht auch, wegen einem Lehrbuch.
Und eigentlich ging es „nur“ um die Berechnung der KUR.
In diesem Beispiel wurden die CPO im Verhältnis zu dem Umsatz nach Retouren betrachtet.
Aber, was ist schon Umsatz, wenn die Handelsspanne nicht einmal einen Kaffee bezahlen kann?
Wenn Lehrbücher an Grenzen stoßen
Ich liebe es, wenn Menschen Dinge hinterfragen und nicht einfach so hinnnehmen.
Das steht da.
Und auch im Lösungsbogen steht es.
Aber bildet es die Realität ab?
Folgendes Beispiel:
| Größe | Wert |
|---|---|
| Bestellungen | 802 |
| Retouren | 56 |
| Verbliebene Bestellungen | 746 |
| Durchschnittlicher Warenkorb | 48,50 € |
| CPO | 10,52 € |
| Sonstige Kosten je Bestellung | 8,33 € |
Die entscheidende Besonderheit:
Die Werbekosten sind für alle 802 Bestellungen entstanden, auch für die 56 später retournierten Bestellungen.
Werbekosten insgesamt
8.437,04 €
802 × 10,52 €
Verbleibender Umsatz
36.181,00 €
746 × 48,50 €
Die Werbekosten je verbliebener Bestellung steigen damit rechnerisch auf 11,31 €.
Das ist keine Änderung der tatsächlichen Werbekosten, sondern eine andere Bezugsgröße.
Was bei unterschiedlichen Handelsspannen übrig bleibt
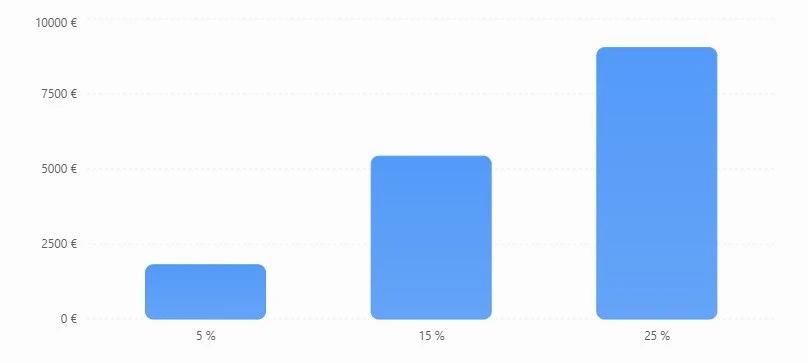
Wenn wir zunächst nur den verbleibenden Umsatz und die Handelsspanne betrachten, ergibt sich folgendes Bild:
Ertrag vor Werbe- und weiteren Kosten
Berechnet auf Basis von 36.181 € verbleibendem Umsatz.
| Handelsspanne | Ertrag vor Werbung | Nach Werbekosten |
|---|---|---|
| 5 % | 1.809,05 € | −6.627,99 € |
| 15 % | 5.427,15 € | −3.009,89 € |
| 25 % | 9.045,25 € | +608,21 € |
Die Werte setzen vereinfachend voraus, dass die angegebene Handelsspanne auf den verbleibenden Umsatz angewendet werden kann und die daraus berechneten Beträge vor Werbekosten liegen.
Aber jetzt kommt der wichtige Haken:
Die 608,21 Euro bei 25 % sind noch kein Gewinn.
Die sonstigen Kosten von 8,33 Euro je Bestellung fehlen in dieser Tabelle noch.
Wenn diese Kosten zusätzlich zu berücksichtigen sind, verändert sich das Ergebnis erheblich.
Wenn die sonstigen Kosten für alle 802 Bestellungen anfallen, ergeben sich weitere Kosten von:
802 x 8,33,€ = 6.680,66€
Zusätzlich zu den Werbekosten von 8.437,04 Euro müsste der Ertrag also auch diese 6.680,66 Euro decken.
Werden Retourenkosten von beispielsweise 10 Euro je Retoure zusätzlich angesetzt, kommen weitere 560 Euro hinzu.
Unter diesen Annahmen wären die Gesamtkosten:
8.437,04 + 6.680,66 + 560 = 15.677,70€
Das entspräche rund 43,3 % des verbleibenden Umsatzes von 36.181 Euro.
Eine Handelsspanne von 25 % würde dann bei Weitem nicht ausreichen.
Und ich liebe Schieberegler. Nicht nur bei der Musik.
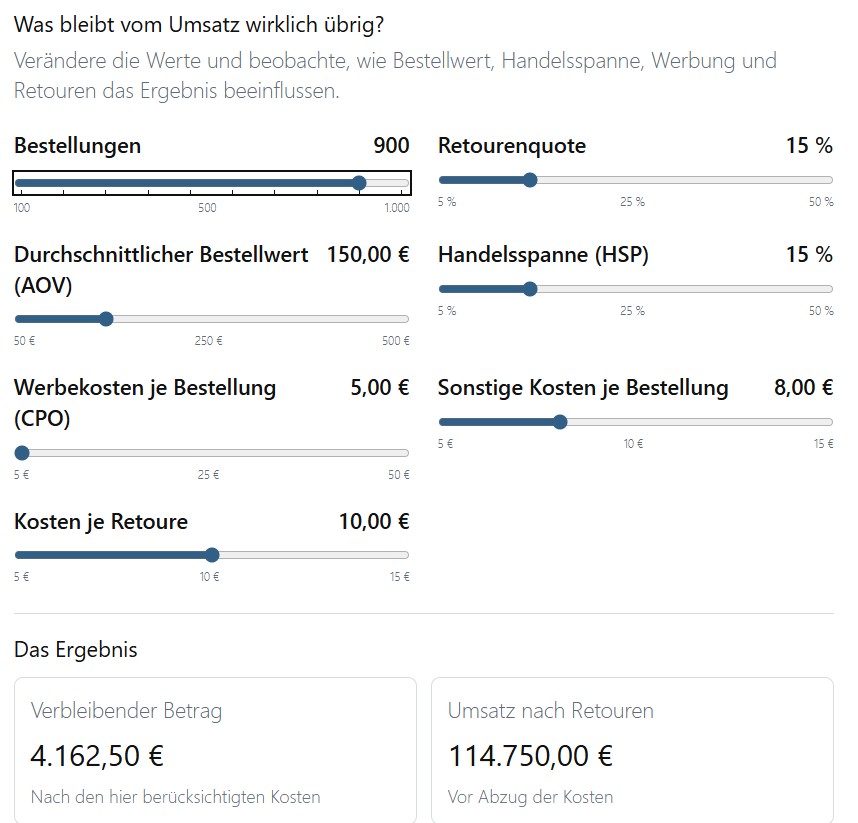
Daher diese kleine Tool, was zeigen soll, wie schwer Steuerung und Controlling im E-Commerce wirklich sind.
Was bleibt vom Umsatz wirklich übrig?
Verändere die Werte und beobachte, wie Bestellwert, Handelsspanne, Werbung und Retouren das Ergebnis beeinflussen.
Das Ergebnis
| Ursprünglicher Umsatz | – |
| Retouren (Anzahl) | – |
| Umsatz nach Retouren | – |
| Handelsspanne nach Retouren | – |
| Werbekosten für alle Bestellungen | – |
| Sonstige Kosten für alle Bestellungen | – |
| Zusätzliche Retourenkosten | – |
| Verbleibender Betrag | – |
Modellrechnung: Der AOV wird als Nettowert vor Retouren verstanden. Die HSP wird auf den Umsatz nach Retouren angewendet. Die Werbe- und sonstigen Kosten fallen bei allen ursprünglichen Bestellungen an. Retourenkosten kommen zusätzlich hinzu. Nicht berücksichtigte Unternehmens- und Fixkosten sind aus dem verbleibenden Betrag noch zu decken. Das Ergebnis ist kein ausgewiesener Unternehmensgewinn.
Der KPI-Rechner zeigt, was nach Retouren, Werbekosten und weiteren variablen Kosten vom Ertrag übrig bleibt.
Aber Vorsicht:
Das ist noch nicht der Gewinn. Von diesem Betrag müssen schließlich auch die Fixkosten bezahlt werden.
Von Miete und Strom über Software und Anwalt bis hin zum eigenen Gehalt.
Und wenn danach noch etwas übrig ist, war das Marketing vielleicht tatsächlich erfolgreich.
Warum der Pixel-Umsatz nicht über dein Budget entscheiden darf
Wenn Unternehmen ausschließlich anhand einer Umsatzrelation über Marketingbudgets entscheiden, ohne die Handelsspanne, Retouren und tatsächlich anfallenden Kosten zu berücksichtigen, vermittelt der reine Pixel-Umsatz ein wirtschaftlich falsches Bild.
Für eine nachhaltig profitable Skalierung führt kein Weg an einer echten, betriebswirtschaftlichen Betrachtung des Deckungsbeitrags vorbei.